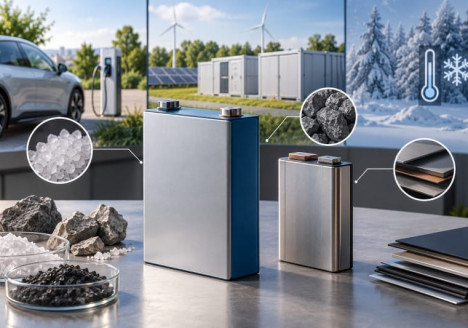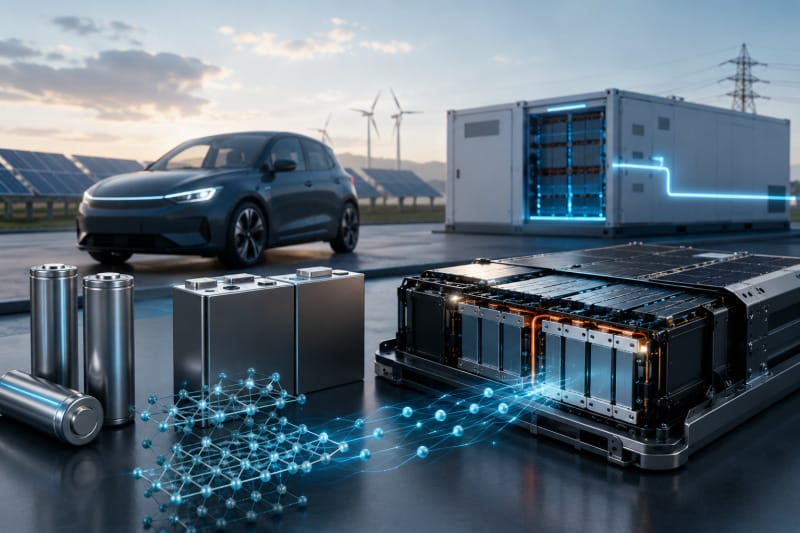
Durante décadas, las baterías recargables han dependido casi por completo del litio. Esa hegemonía no desaparecerá de un día para otro, pero en 2026 ha surgido una alternativa que empieza a salir del laboratorio: las baterías de sodio-ion. Utilizan un principio electroquímico parecido al de las baterías de litio-ion, pero sustituyen el litio por sodio, un elemento mucho más abundante y ampliamente distribuido.
El cambio parece pequeño, pero puede tener consecuencias importantes. La Agencia Internacional de la Energía considera 2026 un año decisivo para el escalado comercial de esta tecnología. CATL y CHANGAN han anunciado el primer turismo de producción en serie equipado con baterías de sodio-ion, mientras que proyectos públicos y privados continúan desarrollando nuevas químicas para almacenamiento estacionario, movilidad y aplicaciones en climas fríos.
Sin embargo, conviene evitar dos extremos: presentarlas como la batería que sustituirá al litio o descartarlas porque hoy almacenan menos energía por kilogramo. La realidad es más interesante. El sodio-ion puede complementar al litio allí donde coste, seguridad, temperatura, disponibilidad de materias primas o vida útil pesan más que alcanzar la máxima autonomía posible.
Qué es una batería de sodio-ion
Una batería de sodio-ion funciona mediante el movimiento reversible de iones de sodio entre un cátodo y un ánodo a través de un electrolito. Durante la carga, los iones abandonan el cátodo y se almacenan en el ánodo; durante la descarga realizan el recorrido inverso y generan corriente eléctrica.
El principio recuerda al de una batería de litio-ion, pero los materiales no son idénticos. El sodio tiene un ion más grande y pesado, lo que condiciona las estructuras cristalinas capaces de alojarlo y reduce la densidad energética máxima frente a muchas químicas de litio.
Las tecnologías de sodio-ion actuales utilizan distintas familias de cátodos, entre ellas óxidos estratificados, compuestos polianiónicos y análogos del azul de Prusia. En el ánodo se utiliza con frecuencia carbono duro, porque el grafito convencional empleado en muchas baterías de litio no almacena sodio de la misma manera.
La Agencia Internacional de la Energía resume el estado del sodio-ion en 2026 como una tecnología que ya puede competir en determinados nichos, pero que sigue limitada por menor densidad energética y una cadena industrial mucho menos madura que la del litio.
Por qué el sodio interesa ahora
El sodio no es un material exótico. Está ampliamente presente en la corteza terrestre y en el agua de mar, y su disponibilidad geográfica es mucho más amplia que la de determinados minerales utilizados en baterías convencionales.
Esa abundancia reduce una parte del riesgo asociado a la materia prima, pero no significa que una batería de sodio esté automáticamente libre de minerales críticos. La IEA advierte de que algunas químicas cercanas a comercialización continúan utilizando níquel, manganeso u otros materiales cuya producción o refinado puede estar concentrado.
La ventaja estratégica aparece al diversificar. Un sistema energético que dependa únicamente de una química queda más expuesto a precios, cuellos de botella y cambios geopolíticos. Si determinadas aplicaciones pueden funcionar con sodio-ion, la industria dispone de una segunda plataforma tecnológica.
Este planteamiento enlaza con lo que ya vimos al hablar de nanotecnología aplicada al almacenamiento energético: el avance no depende de un único material milagroso, sino de combinar química, estructura, fabricación y gestión electrónica para adaptar cada batería al problema que debe resolver.
La densidad energética sigue siendo su principal desventaja
En una batería para automóvil, cada kilogramo importa. Cuanta más energía pueda almacenarse en la misma masa, mayor autonomía se obtiene sin aumentar demasiado el peso del vehículo.
Según la IEA, las células de sodio-ion más avanzadas disponibles en 2026 alcanzan alrededor de 175 Wh/kg. Como referencia, las baterías LFP modernas pueden situarse en torno a 205 Wh/kg y determinadas químicas NMC llegan a valores cercanos a 255 Wh/kg. Son cifras de célula y no deben confundirse con la densidad energética del pack completo.
La diferencia explica por qué el sodio no parece, hoy, la opción ideal para un coche eléctrico de gran autonomía. Para recorrer la misma distancia sería necesario instalar más masa o volumen de batería.
En cambio, un vehículo urbano, un sistema estacionario o una batería de respaldo pueden aceptar una densidad energética inferior si ofrecen otras ventajas. La decisión depende del sistema completo, no de una sola cifra.
CATL y CHANGAN llevan el sodio-ion al automóvil
El paso más visible durante 2026 ha sido el anuncio conjunto de CATL y CHANGAN. El 5 de febrero de 2026 ambas compañías presentaron lo que describen como el primer turismo de producción en serie equipado con batería de sodio-ion, con llegada al mercado prevista para mediados de 2026.
La batería Naxtra anunciada por CATL declara hasta 175 Wh/kg a nivel de célula y está pensada para utilizarse en diferentes marcas del grupo CHANGAN. CATL plantea una autonomía de más de 400 kilómetros para determinadas configuraciones eléctricas, aunque la autonomía real dependerá del vehículo, pack, condiciones de ensayo y clima.
La importancia del proyecto no está solo en esa cifra. Hasta ahora gran parte del sodio-ion se asociaba a almacenamiento estacionario o vehículos de alcance limitado. Entrar en un turismo de producción comercial obliga a resolver integración, gestión térmica, durabilidad, seguridad, fabricación y suministro a una escala mucho mayor.
Donde el sodio destaca: temperaturas muy bajas
Una de las diferencias más interesantes aparece en climas fríos. Las baterías pierden capacidad y potencia cuando baja la temperatura porque las reacciones electroquímicas se ralentizan y aumenta la resistencia interna.
CATL afirma que su segunda generación Naxtra conserva más del 90 % de su capacidad a -40 °C y puede seguir entregando potencia a temperaturas todavía inferiores. La empresa también declara una potencia de descarga a -30 °C muy superior a una batería LFP equivalente.
La IEA considera precisamente el rendimiento a baja temperatura uno de los primeros nichos donde el sodio-ion ya puede resultar competitivo. Flotas, vehículos urbanos y almacenamiento en regiones muy frías podrían obtener un beneficio que compense la menor densidad energética.
Estas cifras proceden del fabricante y deben contrastarse a medida que existan más vehículos y sistemas comerciales operando durante años. Una prueba de laboratorio o de validación industrial no sustituye datos de campo acumulados.
Sodio-ion y seguridad
La seguridad de una batería depende de su química, electrolito, diseño de celda, sistema de gestión y protección mecánica. No es correcto afirmar que cualquier batería de sodio sea intrínsecamente imposible de incendiar.
CATL asegura que Naxtra ha superado ensayos severos de aplastamiento, perforación y corte sin humo ni fuego. Paralelamente, el Departamento de Energía estadounidense está financiando investigaciones sobre electrolitos con menor inflamabilidad y arquitecturas de sodio sin ánodo destinadas a almacenamiento estacionario y aplicaciones de alta exigencia.
Por ejemplo, un proyecto apoyado por el Departamento de Energía en 2026 desarrolla celdas de sodio sin ánodo con electrolitos líquidos sin flúor orientados a mejorar coste y seguridad.
La conclusión prudente es que el sodio ofrece nuevas rutas de diseño y algunas químicas presentan ventajas térmicas, pero cada producto debe evaluarse por sus certificaciones y datos específicos.
¿Son más baratas que las baterías de litio?
En teoría, utilizar sodio y materiales abundantes puede reducir costes. En la práctica, una industria gigantesca y optimizada como la del litio posee economías de escala difíciles de superar.
La IEA señala que, con los precios actuales del litio, las baterías de sodio todavía no resultan más baratas que LFP en la mayoría de aplicaciones. La ventaja económica puede aparecer en climas fríos, sistemas híbridos o escenarios futuros con precios de litio más elevados.
Además, fabricar una batería no consiste únicamente en comprar el metal activo. Electrodos, electrolito, separador, carcasa, formación de celdas, control de calidad, electrónica, módulos y logística representan una parte importante del coste.
Por eso la competitividad del sodio dependerá tanto del crecimiento industrial como de la química.
El gran problema: la industria todavía es pequeña
La producción mundial de sodio-ion en 2025 fue inferior al 1 % de la producción de baterías de litio-ion, según la IEA. Ese dato resume la enorme diferencia de madurez entre ambos ecosistemas.
Una fábrica de baterías necesita proveedores de cátodos, ánodos, electrolitos, maquinaria, sistemas de control, reciclaje y clientes que permitan mantener las líneas funcionando a gran volumen. La tecnología del litio lleva décadas construyendo esa infraestructura.
El sodio empieza casi desde cero en comparación. Incluso cuando puede utilizar parte de los equipos desarrollados para litio-ion, cada química necesita materiales y procesos ajustados.
La paradoja es que la disponibilidad de sodio está distribuida geográficamente, pero la fabricación actual no. La IEA estima que prácticamente toda la capacidad existente de sodio-ion está en China y que, según proyectos anunciados, el país podría seguir concentrando más del 95 % de la capacidad mundial prevista para 2030.
Diversificar la química no garantiza diversificar la cadena de suministro
Esta concentración es importante porque uno de los argumentos más repetidos a favor del sodio es reducir dependencia de materiales críticos.
Eliminar litio y grafito puede cambiar el perfil de materias primas, pero si las celdas, cátodos, ánodos y precursores se producen mayoritariamente en una única región, el riesgo industrial continúa.
La verdadera resiliencia exige desarrollar fabricantes, proveedores y conocimiento técnico en más países. Estados Unidos está financiando proyectos de carbono duro, cátodos de materiales abundantes y nuevos electrolitos; Europa mantiene programas de investigación; y empresas de diferentes regiones exploran líneas piloto.
El reto es económico: competir con un ecosistema ya escalado requiere inversiones sostenidas incluso cuando la primera generación de producto no sea todavía la más barata.
Almacenamiento estacionario: quizá el mercado más natural
En una batería conectada a la red eléctrica, el peso importa mucho menos que en un coche. Un contenedor de almacenamiento puede ocupar algo más de espacio si a cambio ofrece una química más barata, segura o adecuada para un número elevado de ciclos.
Eso convierte el almacenamiento estacionario en un campo especialmente atractivo para sodio-ion. Redes eléctricas con más energía solar y eólica necesitan desplazar electricidad entre horas del día, estabilizar frecuencia y disponer de reservas rápidas.
La tecnología no compite únicamente con litio. También existen baterías de flujo, hierro-aire, sistemas térmicos y otras soluciones diseñadas para diferentes duraciones.
En tecnología sostenible y conservación del medio ambiente ya analizábamos cómo la electrificación obliga a pensar en sistemas completos. La batería correcta para un móvil no tiene por qué ser la adecuada para una red eléctrica.
Por qué existen tantas químicas de sodio-ion
Óxidos estratificados
Ofrecen densidades energéticas relativamente elevadas, pero pueden depender de níquel, manganeso u otros metales y presentar retos de estabilidad estructural.
Análogos del azul de Prusia
Poseen estructuras abiertas capaces de alojar iones de sodio con rapidez. Pueden utilizar materiales abundantes y resultar atractivos para alta potencia, aunque controlar defectos, agua residual y uniformidad durante fabricación es complejo.
Compuestos polianiónicos
Presentan enlaces químicos fuertes y pueden ofrecer buena estabilidad térmica y ciclo de vida. Algunas formulaciones utilizan vanadio u otros elementos que modifican el coste y perfil de suministro.
La revisión publicada en Nature Sustainability sobre el paso de sodio-ion del laboratorio al mercado subraya que cada familia presenta compromisos distintos entre coste, sostenibilidad, densidad energética y rendimiento.
La investigación sigue buscando más densidad
El sodio-ion no ha alcanzado un techo tecnológico. Nuevos materiales, electrolitos y arquitecturas intentan acercar su energía específica a la de químicas de litio sin perder sus ventajas.
Una línea de investigación son las baterías sin ánodo. En lugar de fabricar la celda con una capa de sodio metálico inicial, el sodio se deposita durante la primera carga sobre un colector. En teoría, eliminar material inactivo puede aumentar densidad energética y reducir coste.
El problema es mantener depósitos reversibles durante muchos ciclos. Una publicación de Nature Communications de mayo de 2026 estudia estrategias para reactivar sodio aislado y mejorar la durabilidad de baterías de sodio sin ánodo. Sigue siendo investigación, no una especificación comercial disponible.
¿Podrían reemplazar al litio en los coches eléctricos?
En algunos segmentos, sí pueden ganar cuota. En todos, no parece probable a corto plazo.
Un vehículo urbano de precio contenido puede aceptar una batería con menor densidad si resulta segura, barata y eficiente en invierno. Un SUV de gran autonomía o un vehículo de altas prestaciones continúa beneficiándose de químicas de litio con mayor energía específica.
También aparecerán packs híbridos donde células de sodio y litio se combinan. CATL ya ha trabajado en ese enfoque para aprovechar las ventajas térmicas del sodio y la densidad del litio dentro del mismo sistema.
Esta lógica de complementariedad es probablemente más realista que una «guerra» entre tecnologías.
¿Y en electrónica de consumo?
Teléfonos y portátiles priorizan densidad energética, poco grosor y bajo peso. Por eso el sodio-ion parte con desventaja.
Es posible que determinadas aplicaciones de bajo coste o equipos que necesiten funcionar en frío encuentren nichos. Sin embargo, las primeras grandes oportunidades están apareciendo en vehículos, almacenamiento estacionario y sistemas donde volumen y masa son menos críticos.
El mercado elegirá química por aplicación. Esa especialización es habitual en tecnología: no existe un único semiconductor, un único motor ni un único material capaz de optimizar todos los objetivos simultáneamente.
Sostenibilidad: una ventaja potencial, no automática
El sodio abundante puede reducir presión sobre determinados recursos, pero la sostenibilidad debe evaluarse a lo largo del ciclo de vida completo.
Importan el origen de electricidad utilizada en fabricación, extracción y procesado de materiales, vida útil, eficiencia, transporte, reparación y reciclaje. Una batería con materiales abundantes pero vida útil corta puede tener un impacto peor que otra más compleja que funcione muchos años.
La buena noticia es que gran parte del conocimiento de reciclaje, fabricación y gestión de baterías de litio puede transferirse. Un análisis de Nature Energy publicado en 2026 muestra que existe un flujo significativo de conocimiento tecnológico entre las familias litio-ion y sodio-ion.
Qué deberíamos observar entre 2026 y 2030
El primer indicador será la fabricación real, no los anuncios. Una planta anunciada puede retrasarse o no alcanzar el volumen previsto. La capacidad instalada y utilizada importa más que la suma de proyectos en presentaciones corporativas.
También habrá que seguir la densidad energética. Si las celdas comerciales superan de forma fiable los 180-200 Wh/kg manteniendo coste y seguridad, aumentará el número de vehículos donde pueden competir.
Otro punto clave es el precio de LFP. La química litio-ferrofosfato continúa mejorando y posee una cadena de suministro enorme. El sodio no compite contra la batería de 2020, sino contra baterías de litio que también evolucionan cada año.
Finalmente, los datos de vida útil y seguridad de las primeras flotas serán decisivos. Miles de vehículos y sistemas de red operando durante años aportarán más información que cualquier ensayo aislado.
Cómo interpretar los titulares sobre “la batería que sustituirá al litio”
Cuando aparezca un nuevo anuncio, conviene comprobar varios puntos:
- si la cifra corresponde a célula o pack completo;
- si el producto está en laboratorio, piloto o producción comercial;
- qué química concreta utiliza;
- cuántos ciclos mantiene antes de degradarse;
- a qué temperatura se ha medido el rendimiento;
- qué volumen de fabricación existe realmente;
- si el coste comunicado incluye materiales, celda o sistema completo.
Una batería puede ser excelente en invierno y mediocre en autonomía; otra puede alcanzar mucha energía pero necesitar materiales caros. Comparar una sola métrica conduce casi siempre a titulares engañosos.
Conclusión
Las baterías de sodio-ion han pasado en 2026 de ser una tecnología emergente a convertirse en una opción comercial real para determinados usos. El anuncio de CATL y CHANGAN demuestra que ya pueden integrarse en vehículos de producción, mientras que almacenamiento estacionario y aplicaciones de clima frío ofrecen casos todavía más naturales.
Su mayor fortaleza no consiste en superar al litio en todo. El valor está en ofrecer otra química basada en materiales abundantes, con buen comportamiento térmico y potencial para diversificar cadenas de suministro.
Al mismo tiempo, siguen teniendo desventajas claras: menor densidad energética, ecosistema industrial pequeño y concentración geográfica de fabricación. LFP continúa siendo una referencia muy difícil de batir en coste y madurez.
La transición energética probablemente no tendrá una batería ganadora, sino varias químicas especializadas. Para quienes trabajamos con tecnología, diseño o desarrollo de productos, entender esos compromisos es más útil que buscar una solución universal. Si necesitas comunicar productos técnicos de forma clara en una web o pieza editorial, la misma lógica se aplica: comparar datos reales y contexto aporta mucho más valor que una promesa espectacular.
Preguntas frecuentes
¿Las baterías de sodio-ion son más baratas que las de litio?
No siempre. El sodio es abundante, pero la cadena industrial todavía es pequeña. En 2026 la IEA considera que LFP sigue siendo más barata en muchas aplicaciones, aunque el sodio puede resultar competitivo en climas fríos y casos específicos.
¿Qué densidad energética alcanzan?
Las células comerciales más avanzadas anunciadas llegan aproximadamente a 175 Wh/kg. Es inferior a LFP de última generación y a NMC, aunque suficiente para determinados vehículos y almacenamiento.
¿Funcionan mejor con frío?
Es una de sus principales ventajas. CATL declara más del 90 % de retención de capacidad a -40 °C en Naxtra. Conviene esperar datos independientes de uso prolongado para comparar productos concretos.
¿Van a sustituir al litio?
Lo más probable es que lo complementen. El litio seguirá siendo preferible donde densidad energética y peso sean críticos; el sodio puede ganar terreno donde coste, seguridad, temperatura y disponibilidad de materiales tengan más importancia.
Fuentes y referencias
Este artículo se ha preparado con documentación de la Agencia Internacional de la Energía, CATL, el Departamento de Energía de Estados Unidos y publicaciones científicas revisadas por pares. Las cifras de producto proporcionadas por fabricantes se presentan como datos declarados y no como mediciones independientes.